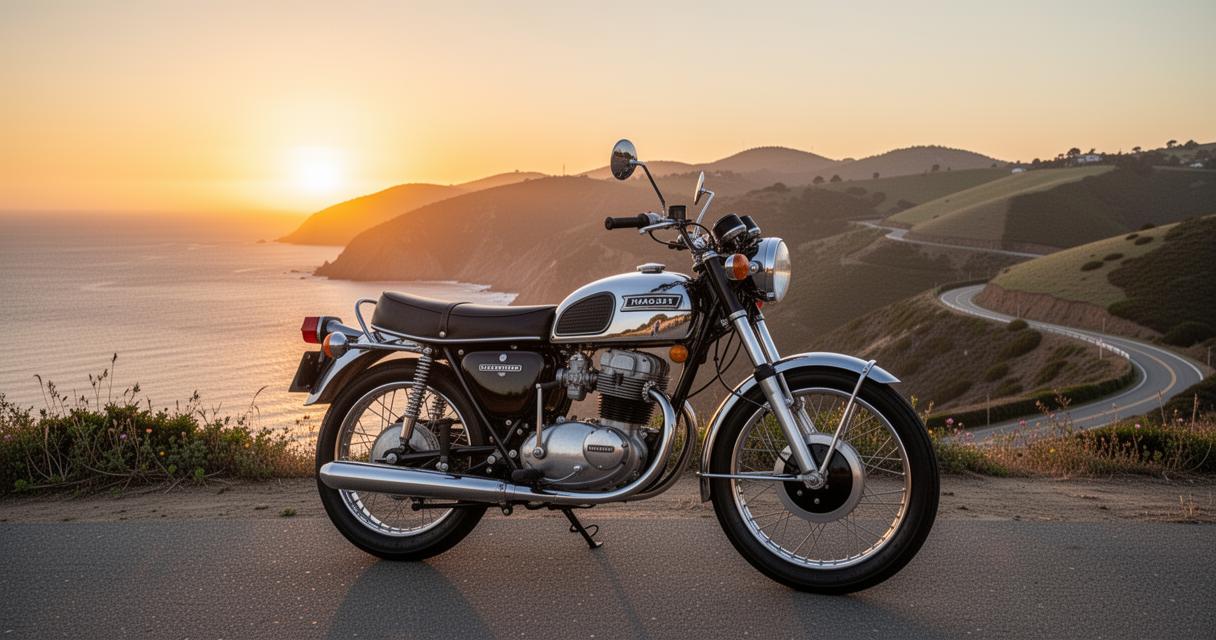
Posséder une moto de collection, c’est entretenir un lien unique avec le patrimoine mécanique et l’histoire du deux-roues. Mais derrière la passion se cachent des obligations concrètes : un véhicule ancien, qu’il roule ou qu’il reste en exposition, doit obligatoirement être couvert par une assurance moto collection adaptée à sa valeur et à son usage. Bien choisir son contrat, c’est protéger un bien souvent irremplaçable.
Le récap
- Une moto est généralement considérée de collection à partir de 30 ans, nécessitant une carte grise spécifique obtenue via une attestation de la FFVE.
- La valeur d’indemnisation d’une moto de collection est basée sur une valeur agréée fixée contractuellement, plutôt que sur la cote Argus classique.
- L’assurance d’un véhicule de collection est réservée à un usage occasionnel, avec un kilométrage limité et l’interdiction de l’utiliser pour des trajets domicile-travail.
- Le profil du conducteur, incluant l’âge, l’expérience de conduite et le lieu de stationnement, influence directement le montant de la prime d’assurance.
- Il est conseillé d’opter pour des garanties étendues, comme le vol, l’incendie et la protection juridique, pour mieux couvrir la valeur patrimoniale et la rareté du véhicule.
- L’utilisation d’un comparateur en ligne est recommandée pour évaluer les différentes offres et trouver un contrat adapté aux spécificités de la moto et du conducteur.
Les critères pour définir le contrat de votre véhicule à deux roues
L’âge et la valeur de votre deux-roues ancien
Avant de souscrire une assurance, il est essentiel de comprendre ce qui qualifie officiellement un deux-roues comme véhicule de collection. La règle générale retient une ancienneté véhicule d’au moins 30 ans, même si certains assureurs proposent des contrats spécifiques pour des motos dès 20 ans d’âge. Cette ancienneté conditionne l’accès à une carte grise collection, qui s’obtient via une demande auprès de France Titres accompagnée d’une attestation FFVE. Cette attestation, délivrée par la Fédération Française des Véhicules d’Époque, nécessite un délai d’obtention d’environ 4 à 6 semaines. Par ailleurs, un contrôle technique de moins de 6 mois est requis pour finaliser la demande de carte grise, et ce contrôle doit ensuite être renouvelé tous les 5 ans.
La valeur de la moto joue également un rôle central dans le choix de la formule. Contrairement à une moto ordinaire évaluée selon la cote Argus classique, une moto de collection est remboursée sur la base d’une valeur agréée, fixée contractuellement entre l’assuré et l’assureur. Cette valeur reflète la cote collection du modèle, ce qui représente une protection bien plus adaptée à la réalité du marché des véhicules anciens.
L’impact de votre profil de conducteur sur la souscription
Le profil du conducteur influence directement la prime d’assurance. L’expérience de conduite, l’ancienneté du permis, l’âge du conducteur et le lieu de stationnement sont autant de paramètres analysés par l’assureur. Certains contrats spécialisés imposent par exemple d’avoir plus de 21 ans et de détenir son permis depuis au moins 3 ans. Le kilométrage annuel est lui aussi pris en compte : puisque l’usage d’une moto de collection est par nature occasionnel (balades, rassemblements, expositions) le kilométrage maximum admis se situe généralement entre 2 000 et 5 000 km par an. Ce faible usage justifie des tarifs d’assurance souvent plus compétitifs que ceux appliqués aux motos modernes. Il convient de souligner que le véhicule de collection ne peut pas se substituer à un véhicule principal pour les trajets quotidiens.
Les garanties et la formule adaptées à votre deux-roues vintage
La protection contre les dommages et le sinistre
Le socle obligatoire de toute assurance reste la responsabilité civile, qui indemnise les victimes en cas de sinistre causé par le conducteur. Cependant, cette garantie minimale ne couvre pas les dommages subis par le véhicule assuré lui-même. Pour une moto ancienne dont la valeur peut être importante et les pièces détachées difficiles à trouver, il est souvent conseillé d’envisager une couverture plus étendue. L’assurance tous risques couvre l’ensemble des dommages, y compris en cas de responsabilité du conducteur, et permet un remboursement à hauteur de la valeur agréée préalablement définie. En comparaison, une formule intermédiaire élargit la couverture de base avec des garanties supplémentaires sans aller jusqu’à la couverture totale.
Les dommages corporels méritent également une attention particulière. Une couverture insuffisante sur ce point peut engendrer des conséquences financières lourdes pour le conducteur en cas d’accident. La protection juridique constitue elle aussi une option précieuse, notamment pour défendre ses droits en cas de litige après un sinistre.
Les options spécifiques aux véhicules de collection
Plusieurs garanties optionnelles sont particulièrement pertinentes pour un véhicule de collection. La garantie vol et la garantie incendie figurent parmi les plus recommandées, compte tenu de la valeur patrimoniale et de la rareté de certains modèles. La garantie vandalisme s’y ajoute utilement. Pour les automobiles et motos de collection stationnées une partie de l’année, certains assureurs proposent des réductions de cotisation pendant les mois d’immobilisation hivernale, ce qui peut alléger la prime d’assurance annuelle. La couverture des objets transportés représente également une option à évaluer selon les habitudes du collectionneur.
Il est important de bien vérifier, avant de signer, les délais d’indemnisation, les plafonds de remboursement et les franchises applicables. Ces éléments varient sensiblement d’un contrat à l’autre et peuvent faire une réelle différence au moment d’un sinistre.
Les démarches pour souscrire votre couverture en ligne
Les documents justificatifs nécessaires pour l’assureur
La souscription d’une assurance moto collection en ligne requiert de rassembler plusieurs documents. Le permis de conduire, une pièce d’identité, la carte grise collection du véhicule et le relevé d’information assurance constituent le dossier de base. L’attestation FFVE peut également être demandée selon les assureurs, de même qu’un justificatif de stationnement. Certaines enseignes spécialisées dans les véhicules anciens appliquent des critères d’éligibilité supplémentaires : l’ancienneté minimale du modèle, sa puissance, sa valeur estimée ou encore le fait qu’il ne figure pas parmi les modèles trop diffusés sur le marché sont des points qui peuvent conduire à une exclusion du périmètre de certains contrats dédiés à la collection.
Passer par un comparateur assurance permet d’évaluer rapidement plusieurs offres du marché et d’identifier la formule la plus cohérente avec le profil du conducteur et les caractéristiques de la moto. Les tarifs annuels pour une assurance tous risques moto de collection varient selon les assureurs, la cylindrée et le modèle concerné, ce qui rend la comparaison indispensable avant tout engagement.
La finalisation du contrat pour rouler en toute sécurité
Une fois le devis retenu, la souscription en ligne permet généralement de finaliser le contrat rapidement, en transmettant les pièces justificatives de façon dématérialisée. Il convient de relire attentivement les conditions générales, notamment les clauses relatives au statut collection et aux restrictions d’usage occasionnel, pour s’assurer que la couverture correspond bien à la réalité d’utilisation de la moto. Rappelons que les trajets domicile-travail sont exclus de ce type de contrat.
La résiliation d’un contrat existant est possible après un an d’engagement, avec un préavis d’un mois conformément aux dispositions légales en vigueur. Cette souplesse permet de faire évoluer sa couverture si la valeur de la moto change ou si les besoins du conducteur évoluent. En définitive, bien assurer sa moto de collection, c’est combiner une lecture rigoureuse des garanties proposées, une évaluation honnête de l’usage réel du véhicule et une comparaison méthodique des offres disponibles sur le marché de l’assurance automobile spécialisée.